Domain accounting-software.de kaufen?
Wir ziehen mit dem Projekt
accounting-software.de um.
Sind Sie am Kauf der Domain
accounting-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain accounting-software.de kaufen?
Was ist der Unterschied zwischen Verrechnung und Abrechnung?
Der Unterschied zwischen Verrechnung und Abrechnung besteht darin, dass Verrechnung den Prozess beschreibt, bei dem zwei oder mehrere Positionen oder Beträge miteinander verrechnet werden, um den Saldo zu ermitteln. Abrechnung hingegen bezieht sich auf den abschließenden Schritt, bei dem der Saldo oder die endgültigen Beträge festgelegt und dokumentiert werden. Verrechnung kann Teil des Abrechnungsprozesses sein, ist jedoch nicht immer gleichbedeutend mit der endgültigen Abrechnung. **
Wie funktioniert die Verrechnung von Guthaben und Schulden in der Buchhaltung? Welche Methoden der Verrechnung gibt es?
Die Verrechnung von Guthaben und Schulden in der Buchhaltung erfolgt durch die Gegenüberstellung von Soll- und Haben-Positionen in den Konten. Es gibt verschiedene Methoden der Verrechnung, wie z.B. die Verrechnung durch Ausgleich, die Verrechnung durch Verrechnungskonto oder die Verrechnung durch Verrechnungsscheck. **
Ähnliche Suchbegriffe für Verrechnung
Top-Angebote
Produkte zum Begriff Verrechnung:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
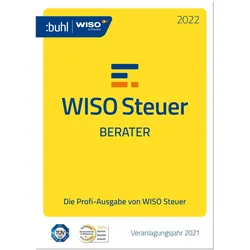
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Zahlungseingängen und -ausgängen in der Buchhaltung?
Zahlungseingänge werden als Einnahmen verbucht und Zahlungsausgänge als Ausgaben. Die Verrechnung erfolgt durch die Zuordnung der Zahlungen zu den entsprechenden Konten in der Buchhaltung. Dadurch wird das Guthaben oder der Schuldenstand des Unternehmens korrekt dargestellt. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Welche Möglichkeiten der Verrechnung von offenen Rechnungen gibt es in der Buchhaltung?
In der Buchhaltung können offene Rechnungen durch Zahlungseingänge verrechnet werden. Alternativ können sie auch durch Gutschriften oder Abschreibungen ausgeglichen werden. Eine weitere Möglichkeit ist die Verrechnung durch Verrechnungskonten oder Verrechnungsschecks. **
Welche Methoden der Verrechnung gibt es in der Buchführung und wie können sie zur Optimierung der Finanzen eines Unternehmens beitragen?
In der Buchführung gibt es verschiedene Verrechnungsmethoden wie die Vollkostenrechnung, die Teilkostenrechnung und die Deckungsbeitragsrechnung. Durch die Anwendung dieser Methoden können Unternehmen ihre Kostenstrukturen besser analysieren, ihre Gewinnmargen optimieren und fundierte Entscheidungen zur Steigerung der Rentabilität treffen. Eine effektive Verrechnung ermöglicht es Unternehmen, ihre Finanzen transparenter zu gestalten, Kosten zu senken und ihre Wettbewerbsfähigkeit zu stärken. **
Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **
Top-Angebote
Produkte zum Begriff Verrechnung:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Verrechnung und Abrechnung?
Der Unterschied zwischen Verrechnung und Abrechnung besteht darin, dass Verrechnung den Prozess beschreibt, bei dem zwei oder mehrere Positionen oder Beträge miteinander verrechnet werden, um den Saldo zu ermitteln. Abrechnung hingegen bezieht sich auf den abschließenden Schritt, bei dem der Saldo oder die endgültigen Beträge festgelegt und dokumentiert werden. Verrechnung kann Teil des Abrechnungsprozesses sein, ist jedoch nicht immer gleichbedeutend mit der endgültigen Abrechnung. **
-
Wie funktioniert die Verrechnung von Guthaben und Schulden in der Buchhaltung? Welche Methoden der Verrechnung gibt es?
Die Verrechnung von Guthaben und Schulden in der Buchhaltung erfolgt durch die Gegenüberstellung von Soll- und Haben-Positionen in den Konten. Es gibt verschiedene Methoden der Verrechnung, wie z.B. die Verrechnung durch Ausgleich, die Verrechnung durch Verrechnungskonto oder die Verrechnung durch Verrechnungsscheck. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Zahlungseingängen und -ausgängen in der Buchhaltung?
Zahlungseingänge werden als Einnahmen verbucht und Zahlungsausgänge als Ausgaben. Die Verrechnung erfolgt durch die Zuordnung der Zahlungen zu den entsprechenden Konten in der Buchhaltung. Dadurch wird das Guthaben oder der Schuldenstand des Unternehmens korrekt dargestellt. **
Ähnliche Suchbegriffe für Verrechnung
-
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bild Steuer 2023 (für Steuerjahr 2022) - Die Geld-zurück-SoftwareBild Steuer Ist Die Steuererklärung-software Für Alle, Die Sich Lange Genug Über Das Finanzamt Geärgert Haben Und Ihr Geld Zurück Wollen. Einfach Und Günstig. Ohne Formularkram Und Fachchinesisch. Schnell Und Problemlos. Feauters: - Die...13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Welche Möglichkeiten der Verrechnung von offenen Rechnungen gibt es in der Buchhaltung?
In der Buchhaltung können offene Rechnungen durch Zahlungseingänge verrechnet werden. Alternativ können sie auch durch Gutschriften oder Abschreibungen ausgeglichen werden. Eine weitere Möglichkeit ist die Verrechnung durch Verrechnungskonten oder Verrechnungsschecks. **
-
Welche Methoden der Verrechnung gibt es in der Buchführung und wie können sie zur Optimierung der Finanzen eines Unternehmens beitragen?
In der Buchführung gibt es verschiedene Verrechnungsmethoden wie die Vollkostenrechnung, die Teilkostenrechnung und die Deckungsbeitragsrechnung. Durch die Anwendung dieser Methoden können Unternehmen ihre Kostenstrukturen besser analysieren, ihre Gewinnmargen optimieren und fundierte Entscheidungen zur Steigerung der Rentabilität treffen. Eine effektive Verrechnung ermöglicht es Unternehmen, ihre Finanzen transparenter zu gestalten, Kosten zu senken und ihre Wettbewerbsfähigkeit zu stärken. **
-
Wie funktioniert die Verrechnung von Guthaben und Verbindlichkeiten in der Buchhaltung? Kannst du ein Beispiel für eine Verrechnung von Forderungen und Verbindlichkeiten nennen?
Die Verrechnung von Guthaben und Verbindlichkeiten erfolgt durch die Gegenüberstellung der Beträge in der Bilanz. Dabei werden Forderungen mit Verbindlichkeiten verrechnet, um den Nettobetrag zu ermitteln. Ein Beispiel für eine Verrechnung wäre die Begleichung einer offenen Rechnung durch den Abzug einer Forderung aus einem Lieferantenkonto. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.