Domain accounting-software.de kaufen?
Wir ziehen mit dem Projekt
accounting-software.de um.
Sind Sie am Kauf der Domain
accounting-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain accounting-software.de kaufen?
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
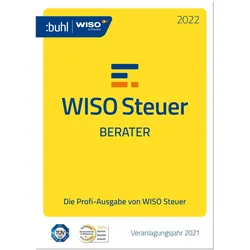
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
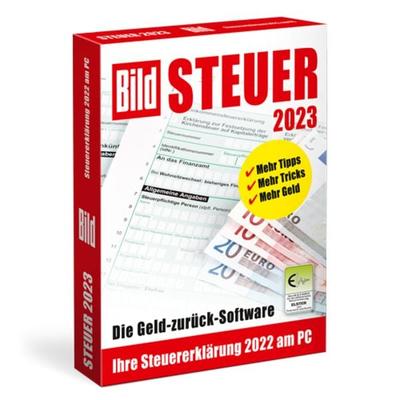
Bild Steuer 2023 (für Steuerjahr 2022) - Die Geld-zurück-SoftwareBild Steuer Ist Die Steuererklärung-software Für Alle, Die Sich Lange Genug Über Das Finanzamt Geärgert Haben Und Ihr Geld Zurück Wollen. Einfach Und Günstig. Ohne Formularkram Und Fachchinesisch. Schnell Und Problemlos. Feauters: - Die...13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert Abschreibung Steuer?
Abschreibung Steuer funktioniert, indem Unternehmen die Kosten für die Anschaffung von Vermögenswerten über einen bestimmten Zeitraum verteilen. Dieser Zeitraum wird als Abschreibungszeitraum bezeichnet. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht, was zu einer Verringerung des steuerpflichtigen Gewinns führt. Dadurch können Unternehmen ihre Steuerlast reduzieren. Die Abschreibungsmethoden und -sätze werden von den Steuergesetzen eines Landes festgelegt und müssen eingehalten werden, um steuerliche Vorteile zu erzielen. Es ist wichtig, die Abschreibung korrekt zu berechnen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung in der Buchhaltung?
Was bedeutet Abschreibung in der Buchhaltung? Abschreibung bezieht sich auf den Prozess, bei dem der Wert eines Vermögenswerts über die Zeit verteilt wird, um den tatsächlichen Wertverlust des Vermögenswerts widerzuspiegeln. Dies geschieht, um sicherzustellen, dass der Buchwert des Vermögenswerts korrekt ist und die finanzielle Leistungsfähigkeit des Unternehmens genau widerspiegelt. Abschreibungen werden in der Buchhaltung verwendet, um die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer zu verteilen und die Gewinne des Unternehmens genauer darzustellen. Durch Abschreibungen können Unternehmen auch die steuerlichen Auswirkungen der Nutzung von Vermögenswerten berücksichtigen und ihre Steuerlast verringern. **
-
Wo finde ich die Abschreibung in der Bilanz?
Die Abschreibung wird in der Bilanz unter den immateriellen Vermögenswerten, den Sachanlagen oder den Finanzanlagen aufgeführt, je nachdem, auf welches Vermögensobjekt sie angewendet wird. Sie wird als Wertminderung des Vermögenswerts aufgrund von Abnutzung, technologischer Überholung oder anderen Gründen betrachtet. Die Abschreibung wird in der Regel über die Nutzungsdauer des Vermögenswerts verteilt, um den tatsächlichen Wertverlust im Laufe der Zeit widerzuspiegeln. Eine genaue Angabe zur Abschreibung findet sich im Anhang der Bilanz oder in den Erläuterungen zum Jahresabschluss. **
-
Warum berechnet man die Abschreibung in der Kostenrechnung vom Wiederbeschaffungswert?
In der Kostenrechnung wird die Abschreibung vom Wiederbeschaffungswert berechnet, um den tatsächlichen Wertverlust eines Vermögensgegenstandes über die Nutzungsdauer hinweg genau zu erfassen. Der Wiederbeschaffungswert gibt an, wie viel es kosten würde, den Vermögensgegenstand zum aktuellen Zeitpunkt neu zu erwerben. Indem die Abschreibung vom Wiederbeschaffungswert abgeleitet wird, wird sichergestellt, dass die Kosten für die Nutzung des Vermögensgegenstandes realistisch und präzise erfasst werden. Dies ermöglicht es Unternehmen, ihre finanzielle Leistungsfähigkeit und Rentabilität genau zu analysieren und fundierte Entscheidungen zu treffen. Letztendlich trägt die Berechnung der Abschreibung vom Wiederbeschaffungswert dazu bei, die Genauigkeit und Transparenz der Kostenrechnung zu verbessern. **
Wie funktioniert die Abschreibung von Vermögensgegenständen in der Buchhaltung und welche Methoden der Abschreibung gibt es?
Die Abschreibung von Vermögensgegenständen in der Buchhaltung erfolgt, um den Wertverlust des Vermögensgegenstandes über seine Nutzungsdauer zu erfassen. Es gibt verschiedene Methoden der Abschreibung, wie die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Wahl der Abschreibungsmethode hängt von der Art des Vermögensgegenstandes und den steuerlichen Vorschriften ab. **
Wie wirkt sich die Abschreibung auf die Bilanz aus?
Die Abschreibung wirkt sich auf die Bilanz aus, indem sie den Wert des Anlagevermögens reduziert. Dies geschieht, um den tatsächlichen Wertverlust von Vermögenswerten im Laufe der Zeit widerzuspiegeln. Durch die Abschreibung wird der Buchwert der Vermögenswerte verringert, was wiederum Auswirkungen auf die Eigenkapital- und Gesamtbilanzsumme hat. Die Abschreibung beeinflusst somit direkt die finanzielle Gesundheit und die Bewertung eines Unternehmens. Es ist wichtig, die Abschreibungen korrekt zu verbuchen, um ein genaues Bild der Vermögenswerte und Verbindlichkeiten eines Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Wie funktioniert Abschreibung Steuer?
Abschreibung Steuer funktioniert, indem Unternehmen die Kosten für die Anschaffung von Vermögenswerten über einen bestimmten Zeitraum verteilen. Dieser Zeitraum wird als Abschreibungszeitraum bezeichnet. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht, was zu einer Verringerung des steuerpflichtigen Gewinns führt. Dadurch können Unternehmen ihre Steuerlast reduzieren. Die Abschreibungsmethoden und -sätze werden von den Steuergesetzen eines Landes festgelegt und müssen eingehalten werden, um steuerliche Vorteile zu erzielen. Es ist wichtig, die Abschreibung korrekt zu berechnen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung in der Buchhaltung?
Was bedeutet Abschreibung in der Buchhaltung? Abschreibung bezieht sich auf den Prozess, bei dem der Wert eines Vermögenswerts über die Zeit verteilt wird, um den tatsächlichen Wertverlust des Vermögenswerts widerzuspiegeln. Dies geschieht, um sicherzustellen, dass der Buchwert des Vermögenswerts korrekt ist und die finanzielle Leistungsfähigkeit des Unternehmens genau widerspiegelt. Abschreibungen werden in der Buchhaltung verwendet, um die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer zu verteilen und die Gewinne des Unternehmens genauer darzustellen. Durch Abschreibungen können Unternehmen auch die steuerlichen Auswirkungen der Nutzung von Vermögenswerten berücksichtigen und ihre Steuerlast verringern. **
Ähnliche Suchbegriffe für Abschreibung
-
WISO Steuer-Berater 2022 - Handel Vollversion, 1 Lizenz Windows Steuer-Software für WindowsMachen Sie das Beste aus Ihrer Einkommensteuererklärung: Mit WISO Steuer holen Sie sich vom Finanzamt zurück, was Ihnen zusteht. Genial: WISO Steuer-Berater führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. Komplizierte Sachverhalte werden ganz einfach per Video erklärt. WISO Steuer-Berater ist immer aktuell, denn rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update in die Software eingespielt. Alle Aktualisierungen für das Steuerjahr 2020 sind im Kaufpreis enthalten, Sie zahlen nichts extra. Die Beraterausgabe des WISO Steuer-Sparbuchs richtet sich vor allem an Steuerberater und Lohnsteuerhilfe-Vereine. Sie ermöglicht unbegrenzt viele Einkommensteuererklärungen für das Veranlagungsjahr 2021 und bietet professionelle Zusatzfunktionen wie die Mandantenverwaltung oder den ELSTER-Stapelversand.206,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bild Steuer 2023 (für Steuerjahr 2022) - Die Geld-zurück-SoftwareBild Steuer Ist Die Steuererklärung-software Für Alle, Die Sich Lange Genug Über Das Finanzamt Geärgert Haben Und Ihr Geld Zurück Wollen. Einfach Und Günstig. Ohne Formularkram Und Fachchinesisch. Schnell Und Problemlos. Feauters: - Die...13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wo finde ich die Abschreibung in der Bilanz?
Die Abschreibung wird in der Bilanz unter den immateriellen Vermögenswerten, den Sachanlagen oder den Finanzanlagen aufgeführt, je nachdem, auf welches Vermögensobjekt sie angewendet wird. Sie wird als Wertminderung des Vermögenswerts aufgrund von Abnutzung, technologischer Überholung oder anderen Gründen betrachtet. Die Abschreibung wird in der Regel über die Nutzungsdauer des Vermögenswerts verteilt, um den tatsächlichen Wertverlust im Laufe der Zeit widerzuspiegeln. Eine genaue Angabe zur Abschreibung findet sich im Anhang der Bilanz oder in den Erläuterungen zum Jahresabschluss. **
-
Warum berechnet man die Abschreibung in der Kostenrechnung vom Wiederbeschaffungswert?
In der Kostenrechnung wird die Abschreibung vom Wiederbeschaffungswert berechnet, um den tatsächlichen Wertverlust eines Vermögensgegenstandes über die Nutzungsdauer hinweg genau zu erfassen. Der Wiederbeschaffungswert gibt an, wie viel es kosten würde, den Vermögensgegenstand zum aktuellen Zeitpunkt neu zu erwerben. Indem die Abschreibung vom Wiederbeschaffungswert abgeleitet wird, wird sichergestellt, dass die Kosten für die Nutzung des Vermögensgegenstandes realistisch und präzise erfasst werden. Dies ermöglicht es Unternehmen, ihre finanzielle Leistungsfähigkeit und Rentabilität genau zu analysieren und fundierte Entscheidungen zu treffen. Letztendlich trägt die Berechnung der Abschreibung vom Wiederbeschaffungswert dazu bei, die Genauigkeit und Transparenz der Kostenrechnung zu verbessern. **
-
Wie funktioniert die Abschreibung von Vermögensgegenständen in der Buchhaltung und welche Methoden der Abschreibung gibt es?
Die Abschreibung von Vermögensgegenständen in der Buchhaltung erfolgt, um den Wertverlust des Vermögensgegenstandes über seine Nutzungsdauer zu erfassen. Es gibt verschiedene Methoden der Abschreibung, wie die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Wahl der Abschreibungsmethode hängt von der Art des Vermögensgegenstandes und den steuerlichen Vorschriften ab. **
-
Wie wirkt sich die Abschreibung auf die Bilanz aus?
Die Abschreibung wirkt sich auf die Bilanz aus, indem sie den Wert des Anlagevermögens reduziert. Dies geschieht, um den tatsächlichen Wertverlust von Vermögenswerten im Laufe der Zeit widerzuspiegeln. Durch die Abschreibung wird der Buchwert der Vermögenswerte verringert, was wiederum Auswirkungen auf die Eigenkapital- und Gesamtbilanzsumme hat. Die Abschreibung beeinflusst somit direkt die finanzielle Gesundheit und die Bewertung eines Unternehmens. Es ist wichtig, die Abschreibungen korrekt zu verbuchen, um ein genaues Bild der Vermögenswerte und Verbindlichkeiten eines Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.